

La modernización del sistema de pagos no debería afectar ni el respaldo ni la fluidez del crédito. Es necesario reglamentar la Ley 20.038 para devolver seguridad jurídica al comercio.
Cuando el crédito comercial deja de estar respaldado por instrumentos de pago con exigibilidad y pasa a canalizarse a través de mecanismos revocables hasta último momento, el acreedor pierde previsibilidad de cobro y capacidad de reacción frente al incumplimiento. Si además se elimina la posibilidad de endoso y por ende de circulación en la economía, las empresas dejan de contar con un instrumento de financiamiento más económico. Cabe preguntarnos, ¿por qué no reglamentar la Ley 20.038 que incorpora los cheques electrónicos? Sería una forma de facilitar la operativa y control respecto de los cheques diferidos cartulares y aportar respaldo jurídico y previsibilidad respecto a las transferencias programadas.
Transferencias programadas: un cambio que no es solo operativo.
El cheque - y en particular el cheque de pago diferido - cumple en el comercio una función que va bastante más allá de la mera postergación del pago. Permite documentar un crédito a plazo, darle una fecha cierta de exigibilidad, hacerlo circular en la cadena comercial y encuadrar el incumplimiento dentro de un régimen jurídico definido.
Hoy, cuando muchas operaciones se están canalizando a través de transferencias bancarias programadas que el deudor ordena para una fecha futura, pero con la posibilidad de desactivarlas dejando sin efecto el pago, lo que está en juego no es solo un reemplazo de soporte. Lo que se observa es una mala calidad del instrumento de pago, que resta seguridad y confianza al crédito comercial.
El problema aparece con claridad en la práctica. Una empresa vende, concede plazo y recibe como “respaldo” la promesa de que el cliente dejó programada una transferencia para determinada fecha. En los hechos, sin embargo, ese pago puede frustrarse el día anterior si el ordenante da de baja la instrucción. El acreedor queda impedido de cobrar y sin herramientas para el reclamo que sí tenía con el cheque diferido.
No solamente se ve afectada la seguridad en el cobro, sino que el crédito pierde un recurso apto para dinamizarlo. El cheque es un título que circula en el mercado con un régimen propio de consecuencias jurídicas relativas a su uso incorrecto, tal como lo establece la normativa que lo regula (Decreto Ley 14.412). Cuando la transferencia programada en los hechos empieza a sustituir al cheque y al cheque diferido como instrumento de pago, el acreedor pierde recursos para exigir el pago de lo que se le debe, y el comercio en general ve afectada la transparencia, la previsibilidad y la calidad de las relaciones comerciales. Así, lo que debería poder asimilarse a una modernización de las formas de pago, puede acabar siendo para el acreedor y para el comercio, un retroceso en materia de seguridad jurídica y de confianza.
Un poco de historia: del cheque posdatado al cheque diferido.
El antecedente del cheque posdatado y del cheque de pago diferido en Uruguay ayuda a entender por qué este problema no es menor. Durante años, el comercio utilizó el cheque como forma de documentar pagos a plazo, aun cuando el cheque común no se había concebido para eso. Esa práctica, aplicada mediante el cheque posdatado (cheque común emitido con fecha posterior a la de su emisión y entrega), dejaba en evidencia que el mercado necesitaba contar con un instrumento que permitiera pactar un pago futuro sin dejar al acreedor librado a una simple promesa.
LIDECO, receptiva a esa necesidad del mercado, tuvo un rol muy activo en la promoción de la creación del cheque diferido, en la búsqueda de alternativas para ordenar la dinámica del comercio y preservar la buena fe en el crédito. Tras diversas gestiones, mediante el Decreto-Ley 14.412, promulgado el 8 de agosto de 1975 y publicado el 14 de agosto de ese año, se incorporó el cheque de pago diferido al régimen uruguayo. Se institucionalizaba así una herramienta que buscaba ordenar el crédito comercial, darle mayor previsibilidad y ofrecer un soporte más robusto para las operaciones a plazo. Se formalizaba una práctica que el comercio leía como útil.
El cheque de pago diferido no era simplemente “un cheque para pagar después”. Era un instrumento que reunía varios atributos relevantes: permitía fijar una fecha futura de pago, documentar el crédito, hacerlo circular mediante endoso y, llegado el vencimiento, activar un régimen jurídico conocido en caso de incumplimiento. El acreedor pasaba a contar con un instrumento de cobro con respaldo jurídico. El mercado se veía beneficiado por un instrumento que podía circular y usarse para cancelar otras obligaciones trasladando el derecho de cobro hacia otro actor del comercio. El cheque diferido se incorporaba como un engranaje de la cadena de pagos y en un mecanismo de financiamiento más económico, fundamentalmente para las PYMES.
Cuando se pierde un título valor circulable.
Este punto no puede subestimarse. El cheque diferido no solo protege al acreedor directo, sino que también cumple una función relevante como título valor circulable dentro del tráfico comercial. Quien lo recibe puede endosarlo y utilizarlo para cancelar otras obligaciones, incorporándolo a la cadena de pagos. Esa aptitud circulatoria hace del cheque diferido algo más que un simple respaldo de cobro futuro, al oficiar como instrumento de pago entre distintos agentes del mercado.
Cuando ese esquema se reemplaza por una transferencia programada revocable, esa función dinamizadora desaparece. La transferencia programada no es un título valor, no se endosa y no permite al acreedor trasladar ese instrumento a un tercero para cancelar otras obligaciones. Así, el acreedor queda más expuesto frente a su deudor y se pierde una herramienta que contribuye a dar fluidez a la cadena de pagos.
Un problema de atributos del instrumento.
El problema no se plantea como una oposición entre “cheque papel” y “medios de pago modernos”. El punto no es el soporte, sino los atributos del instrumento. Si el mercado abandona el cheque diferido para pasar a mecanismos digitales que mantengan - o incluso mejoren - sus funciones de seguridad, exigibilidad y circulación, no habría nada que objetar. El problema aparece cuando el reemplazo se hace por una figura mucho más frágil: una orden de transferencia que puede cancelarse unilateralmente antes del vencimiento y que no ofrece al acreedor un equivalente funcional del cheque o del cheque diferido.
El proyecto de Transferencia Electrónica Diferida impulsado por LIDECO es al respecto ilustrativo. El proyecto proponía, entre otras cosas, que la transferencia electrónica diferida fuera irrevocable, que el ordenante quedara obligado por su cumplimiento, que el beneficiario pudiera reclamar el importe impago, intereses y gastos, y que existiera una constancia con fuerza ejecutiva en caso de falta de fondos. También contemplaba la posibilidad de endoso, justamente para no perder la función circulatoria del instrumento.
La iniciativa de LIDECO, tuvo eco en el Ministerio de Economía y Finanzas: finalmente se incorporó el cheque electrónico en la normativa propuesta por el Banco Central del Uruguay al Parlamento, en la Ley 20.038 aprobada el 27 de mayo de 2022. Si bien algunos aspectos de la ley han sido reglamentados, los referidos a los cheques electrónicos diferidos, a su endoso con firma electrónica avanzada que exteriorice indubitablemente la voluntad del endosante y la integridad del instrumento, así como a la constancia de presentación y falta de pago, aún no han sido objeto de reglamentación por el Banco Central.
Una simple transferencia programada revocable está muy lejos de cumplir con la misma función económica y jurídica que el cheque diferido. Carece de los elementos que convierten a un pago diferido en una herramienta de protección del acreedor y de ordenamiento del crédito comercial.
Más allá del instrumento: las malas prácticas.
Hemos comentado por diversos medios (Edición 173 Revista +QEmpresas, diciembre de 2023) el problema del diferimiento unilateral de pagos como práctica comercial poco favorable para la seguridad y la confianza en las transacciones del mercado.
Se ha vuelto frecuente que algunas empresas, frente a tensiones de caja o como simple práctica financiera, posterguen pagos ya comprometidos o sustituyan instrumentos firmes por promesas de pago más flexibles para ellas y más precarias para sus acreedores. Cuando esta práctica se naturaliza, los proveedores terminan financiando a sus clientes sin haberlo decidido, soportando la incertidumbre del cobro y absorbiendo un costo financiero que no les corresponde, lo cual aumenta el riesgo de crédito en el mercado.
Con el cheque diferido, ese corrimiento no desaparece, pero encuentra límites, porque el deudor está ante un instrumento cuyo incumplimiento queda nítidamente configurado y sometido a consecuencias determinadas. La sola existencia de ese marco ordena el comportamiento comercial.
Instrumentos de pago: protección, fluidez y previsibilidad.
Si a esta práctica se agrega el pago con una transferencia programada que puede levantarse antes del vencimiento, la posibilidad del incumplimiento y de desprotección del acreedor se potencian. El acreedor se enfrenta a un “no pago” que no deja la misma huella jurídica ni comercial que un cheque impago. Y esa diferencia importa, porque afecta tanto la capacidad de reacción como el poder de negociación del acreedor.
Esto no significa que el comercio deba aferrarse al cheque en papel ni que la digitalización de los pagos sea un despropósito. Significa que la sustitución de un instrumento de crédito por otro no puede evaluarse solo por su comodidad operativa o por su modernidad aparente. Debe evaluarse por la protección que brinda al acreedor, por la previsibilidad que ofrece al cobro y por la capacidad que conserva - o no - para hacer circular el crédito en la cadena comercial.
Si el nuevo mecanismo de pago diferido es revocable, no circula y no deja al acreedor en una posición jurídicamente comparable a la que tenía con el cheque diferido, entonces no se está ante una simple evolución tecnológica. Se está ante un debilitamiento del instrumento con el que se sostiene una parte importante del crédito comercial.
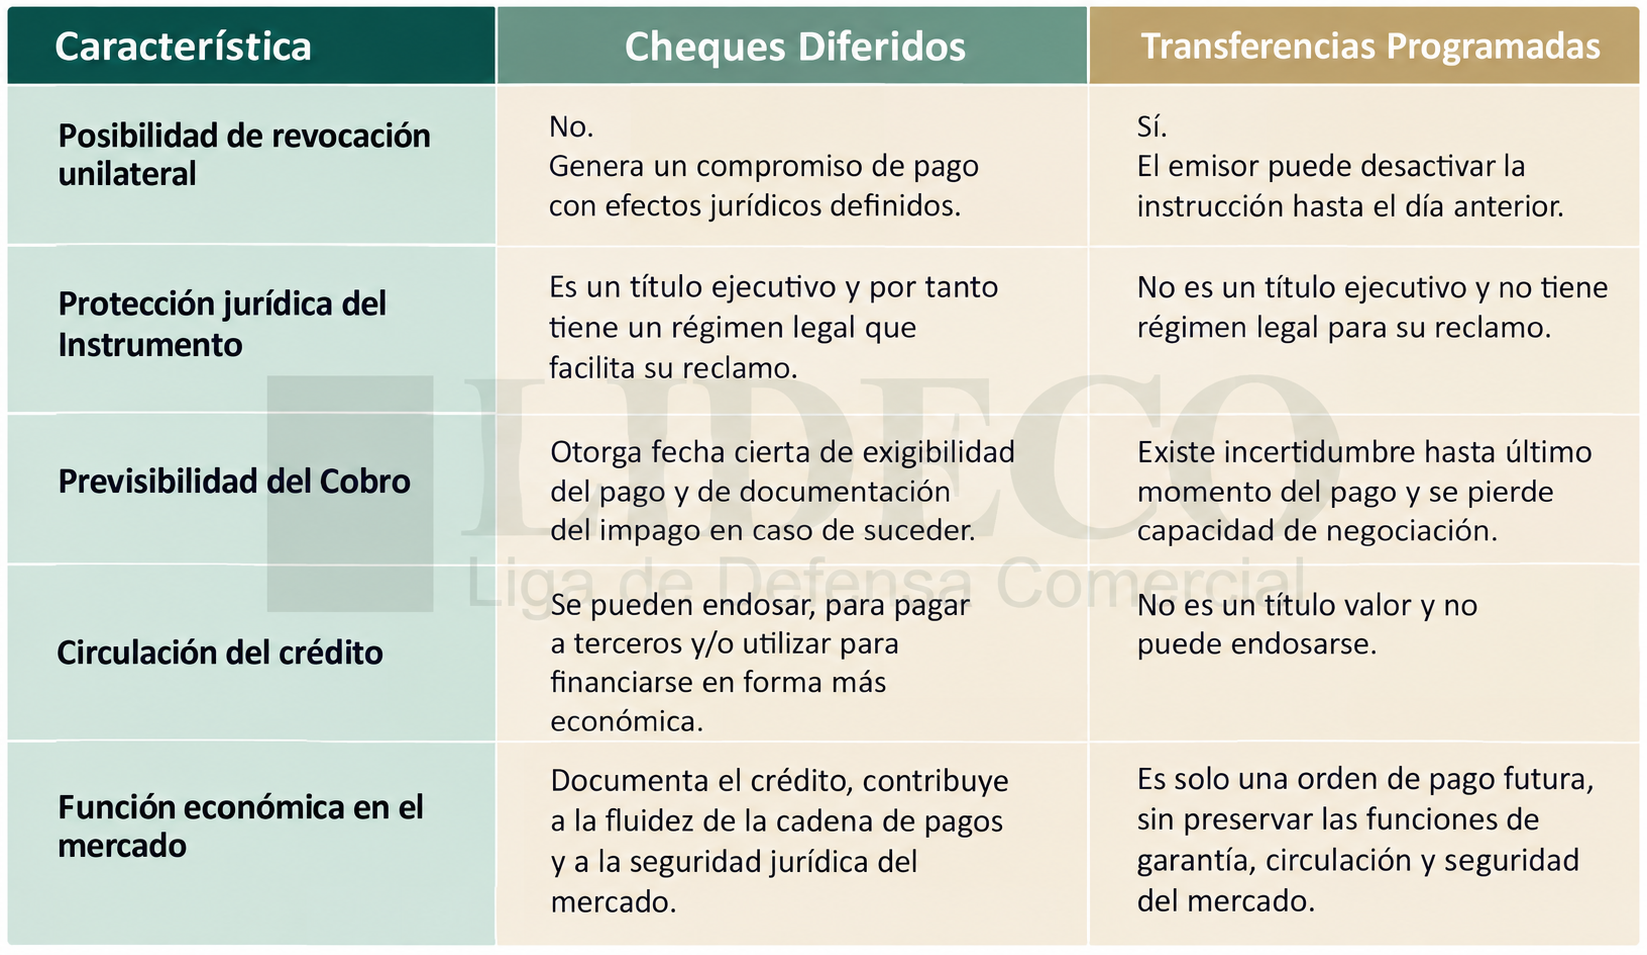
En la siguiente tabla comparativa se aprecian las diferencias de atributos entre los cheques diferidos y las transferencias electrónicas programadas.
En suma.
El debate de fondo no es si el cheque pertenece al pasado, sino qué condiciones debe reunir un instrumento para cumplir seriamente la función que el cheque de pago diferido cumplió durante décadas. El comercio necesita pagos a plazo. Pero también necesita que esos pagos estén respaldados por instrumentos que no dejen al acreedor a merced de una revocación de último momento.
El cheque diferido genera un compromiso de pago con efectos jurídicos definidos. Es un título ejecutivo y por tanto tiene un régimen legal que facilita su reclamo. Otorga fecha cierta de exigibilidad del pago y de documentación del impago en caso de suceder. Se puede endosar para pagar a terceros y/o utilizarse para financiarse en forma más económica. Documenta el crédito, contribuye a la fluidez de la cadena de pagos y a la seguridad jurídica del mercado. Ninguno de estos atributos es propio de una transferencia programada.
La modernización del sistema de pagos no debería implicar la licuación del respaldo del crédito. Debería, en todo caso, preservar en formato digital aquello que el mercado ya había aprendido a valorar en el cheque diferido en papel: previsibilidad, circulación, exigibilidad y una protección razonable frente al incumplimiento. Con ese propósito, desde LIDECO continuaremos trabajando para que se reglamente la incorporación del cheque electrónico diferido entre los medios de pago utilizados en el mercado.-
(El artículo puede leerse en la edición 181 de+QEmpresas, Revista institucional de LIDECO, pág. 18)